Et si je vous disais qu’en choisissant simplement un crédit immobilier sur 15 ans au lieu de 25 ans, avec exactement le même montant emprunté et le même taux d’intérêt, vous pourriez économiser plus d’un milliard de dôngs d’intérêts ?
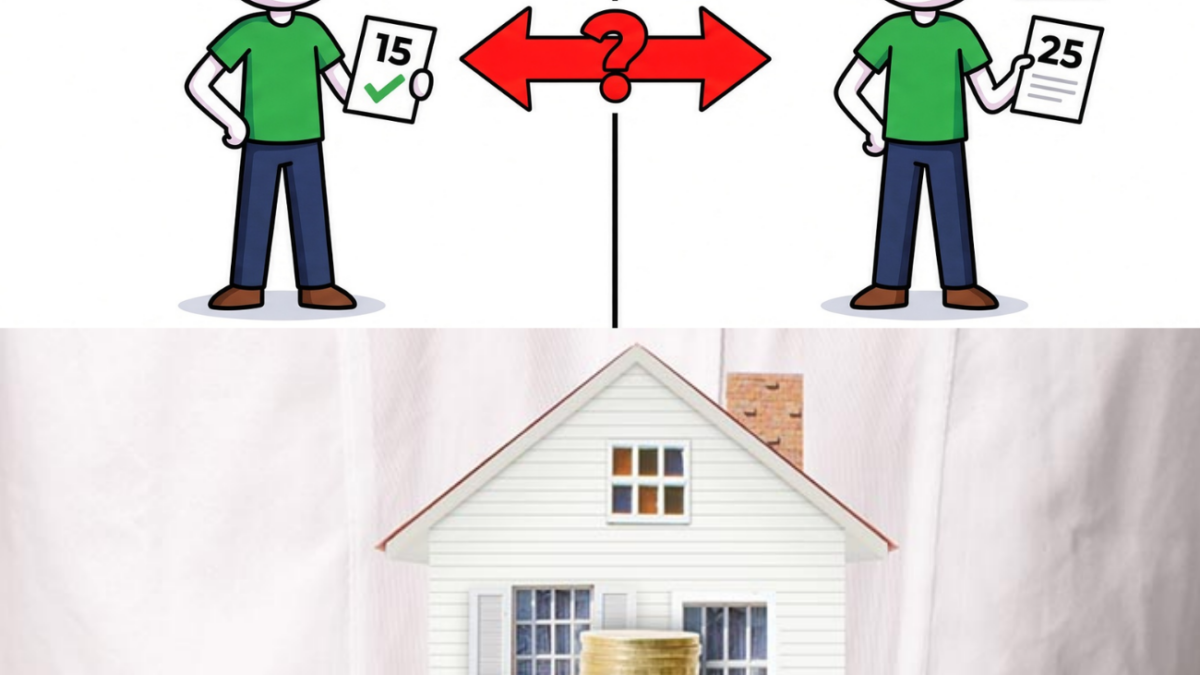
Et si je vous disais qu’en choisissant simplement un crédit immobilier sur 15 ans au lieu de 25 ans, avec exactement le même montant emprunté et le même taux d’intérêt, vous pourriez économiser plus d’un milliard de dôngs d’intérêts ?
Cela semble parfaitement logique.
Plus la durée du crédit est courte, moins vous payez d’intérêts au total.
Mais si je vous disais maintenant qu’une personne choisissant un crédit sur 25 ans pourrait presque compenser cet énorme écart grâce à une seule habitude financière répétée chaque mois ?
À ce moment-là, l’histoire devient beaucoup plus intéressante.
Et surtout beaucoup plus complexe que :
« Le crédit le plus court est toujours le meilleur. »
Aujourd’hui, nous allons comparer deux scénarios très simples.
Pas pour prouver que 15 ans est forcément meilleur.
Pas non plus pour défendre le crédit sur 25 ans.
Mais pour comprendre une chose essentielle :
La durée du prêt n’est qu’une partie de l’équation.
Ce que vous faites de votre argent après avoir choisi cette durée peut être tout aussi important.
Prenons deux personnes : Viet et My.
Ils ont tous les deux 30 ans.
Ils travaillent dans la même entreprise à Bac Ninh.
Leurs revenus sont similaires.
Ils achètent chacun un logement et empruntent exactement 1,5 milliard de dôngs.
Le taux d’intérêt est le même :
9 % par an.
Pour garder la comparaison simple, nous supposons que ce taux reste fixe.
Pas de taux promotionnel temporaire.
Pas de variation compliquée.
Une seule différence existe.
Viet emprunte sur 15 ans.
My emprunte sur 25 ans.
Avec un crédit sur 15 ans, Viet doit rembourser environ 15 millions de dôngs par mois.
Après 15 ans, il aura versé environ 2,7 milliards de dôngs à la banque.
Sur ce montant :
1,5 milliard correspond au capital emprunté.
Et environ 1,2 milliard correspond aux intérêts.
Regardons maintenant My.
Comme elle choisit une durée de 25 ans, sa mensualité est plus faible.
Elle paie environ 12,5 millions de dôngs par mois.
Cela semble beaucoup plus confortable.
Mais son crédit dure dix années supplémentaires.
Au total, après 25 ans, elle peut avoir versé environ 3,75 milliards de dôngs à la banque.
Dans ce montant :
1,5 milliard représente le capital.
Et environ 2,25 milliards représentent les intérêts.
Si vous regardez uniquement ces chiffres, la conclusion paraît évidente.
Viet gagne.
Il économise plus d’un milliard de dôngs d’intérêts simplement parce qu’il a choisi une durée plus courte.
Alors pourquoi continuer la comparaison ?
Parce que nous n’avons vu que la moitié de l’histoire.
Chaque mois, My paie environ 2,5 millions de dôngs de moins que Viet.
Cet argent ne disparaît pas.
La vraie question est :
Que fait-elle de ces 2,5 millions ?
Si elle les dépense entièrement en consommation, en vêtements, en sorties, en téléphone ou en dépenses qui ne créent aucune valeur à long terme, alors oui :
Le crédit sur 25 ans devient clairement plus coûteux.
Elle paie plus d’intérêts sans créer de patrimoine en contrepartie.
Mais imaginons autre chose.
Chaque mois, My investit exactement les 2,5 millions de dôngs économisés sur sa mensualité.
Elle les place régulièrement dans un fonds d’investissement en actions.
Tous les mois.
Sans interruption.
Sans retirer l’argent.
Et elle maintient cette discipline pendant 15 ans.
Exactement la durée nécessaire à Viet pour rembourser entièrement son crédit.
C’est un point très important.
Si nous comparons uniquement le total des intérêts payés, mais que nous ignorons ce que la personne fait de la différence de mensualité, la comparaison est incomplète.
Après 15 ans, Viet a terminé.
Son crédit est totalement remboursé.
Il possède son logement sans aucune dette.
My, elle, a encore dix ans de remboursement.
Mais pendant ces 15 premières années, elle a investi chaque mois 2,5 millions de dôngs.
Grâce à l’accumulation du capital et aux intérêts composés, ce portefeuille peut atteindre, selon les hypothèses du scénario, environ 1,1 milliard de dôngs.
À ce stade, la situation devient intéressante.
Viet a économisé plus d’un milliard de dôngs d’intérêts.
Mais My possède désormais environ 1,1 milliard de dôngs d’investissements.
Si l’histoire s’arrêtait ici, on pourrait dire que My a déjà compensé une grande partie de son désavantage en intérêts.
Mais la comparaison n’est pas terminée.
À partir de la 16e année, la situation de Viet change totalement.
Il n’a plus de crédit.
Les 15 millions de dôngs qu’il versait chaque mois à la banque sont désormais disponibles.
Supposons qu’il ne les dépense pas.
Il continue exactement avec la même discipline.
Mais cette fois, au lieu de payer sa dette, il investit les 15 millions de dôngs chaque mois.
Pendant les dix années suivantes.
De son côté, My continue de rembourser environ 12,5 millions de dôngs chaque mois jusqu’à la fin de la 25e année.
Dans notre hypothèse, elle n’ajoute plus de nouveau capital à son portefeuille.
Les 1,1 milliard de dôngs déjà accumulés continuent simplement à produire du rendement.
Arrivons maintenant à la fin de la 25e année.
Viet et My n’ont plus aucune dette.
Tous les deux possèdent entièrement leur logement.
La vraie différence se trouve maintenant dans leurs actifs financiers.
Grâce à ses investissements de 15 millions de dôngs par mois après avoir terminé son crédit, le portefeuille de Viet peut atteindre environ 3 milliards de dôngs.
Le portefeuille de My, qui valait environ 1,1 milliard après 15 ans et qui a ensuite continué à croître sans nouvel apport, peut atteindre environ 2,8 milliards de dôngs.
Les deux résultats sont étonnamment proches.
Beaucoup plus proches que ce qu’on pourrait imaginer en regardant uniquement les intérêts du crédit.
Et c’est précisément la leçon importante.
Le montant total des intérêts payés à la banque n’est pas le seul indicateur à regarder lorsqu’on choisit la durée d’un crédit immobilier.
L’argent a une valeur dans le temps.
La trésorerie mensuelle a une valeur.
Et surtout :
Ce que vous faites de l’argent libéré par une mensualité plus faible peut totalement changer le résultat final.
Imaginez deux personnes qui tirent une charge lourde.
La première utilise une corde courte.
Elle doit fournir plus d’effort immédiatement.
Mais elle termine plus vite.
La deuxième utilise une corde plus longue.
L’effort est plus léger à chaque étape.
Mais elle doit tirer pendant beaucoup plus longtemps.
Les deux peuvent atteindre le même objectif.
La différence se trouve dans la manière de répartir l’effort dans le temps.
Un crédit fonctionne de manière similaire.
Un prêt sur 15 ans impose une mensualité plus élevée.
Mais vous sortez de la dette plus rapidement.
Un prêt sur 25 ans réduit la pression mensuelle.
Mais vous restez endetté beaucoup plus longtemps.
Cependant, ne concluez pas trop vite que les deux choix se valent simplement parce que les résultats finaux de notre exemple semblent proches.
Ce n’est pas le cas.
Le scénario de My repose sur une condition extrêmement difficile :
La discipline.
Elle doit investir 2,5 millions de dôngs chaque mois pendant 15 ans.
Sans arrêter.
Sans paniquer lorsque les marchés baissent.
Sans retirer son argent pour financer une consommation imprévue.
Sans transformer la mensualité plus faible en augmentation de son niveau de vie.
C’est beaucoup plus difficile dans la réalité que sur un tableau Excel.
Un calcul suppose que l’être humain suit parfaitement le plan.
La vraie vie ne fonctionne pas comme ça.
Certaines années, les marchés montent fortement.
D’autres années, ils peuvent perdre 15 %, 20 % ou davantage.
Il peut y avoir une maladie.
Une perte d’emploi.
Une baisse de salaire.
Une dépense familiale importante.
Ou simplement une période où l’on manque de discipline.
Si My arrête d’investir après quelques années ou retire son portefeuille pendant une baisse de marché, une grande partie de l’avantage potentiel du crédit long disparaît immédiatement.
Elle doit aussi supporter sa dette pendant dix ans de plus.
Cela signifie dix années supplémentaires de risque.
Dix années supplémentaires pendant lesquelles ses revenus doivent rester suffisants.
Dix années supplémentaires pendant lesquelles une hausse des taux peut devenir problématique si son crédit est à taux variable.
Et si les taux réels augmentent fortement, le résultat peut être très différent de notre exemple.
Viet, lui non plus, n’est pas dans une situation parfaite.
Pendant les quinze premières années, ses mensualités sont beaucoup plus élevées.
15 millions de dôngs chaque mois peuvent devenir un vrai poids si les revenus baissent.
Imaginez que son entreprise traverse une crise.
Les primes diminuent.
Le salaire baisse.
Ou son conjoint perd temporairement son emploi.
La mensualité, elle, continue.
Viet doit alors réduire ses dépenses.
Reporter les voyages.
Limiter les achats.
Peut-être utiliser son fonds d’urgence.
Cela montre une chose importante :
Un crédit court n’est pas automatiquement un meilleur crédit.
Un plan financier peut être excellent sur le papier mais mauvais dans la réalité s’il vous laisse constamment à un mois de salaire d’un problème de trésorerie.
Avec le temps, Viet et My comprennent tous les deux que ce n’est pas seulement le chiffre 15 ou 25 qui détermine leur résultat.
C’est surtout leur comportement lorsque la vie ne suit plus le scénario prévu.
My connaît un jour une forte baisse des marchés.
Son portefeuille perd presque 20 %.
Après plusieurs années d’investissement, voir une partie importante de son capital disparaître en quelques semaines est extrêmement difficile psychologiquement.
Son premier réflexe est simple :
Vendre.
Revenir en liquide.
Protéger ce qui reste.
C’est une réaction humaine.
Mais elle se rappelle son objectif initial.
Cet argent n’est pas destiné aux six prochains mois.
Il fait partie d’un plan sur 15 ans.
Elle décide donc de continuer.
Pas plus.
Pas moins.
Elle ne tente pas de prévoir le point bas du marché.
Elle respecte simplement son plan.
Pour My, c’est probablement la partie la plus difficile de toute l’histoire.
Pas le choix d’un crédit sur 25 ans.
Mais la discipline nécessaire pour que ce choix ait réellement un sens.
Viet connaît une difficulté différente.
Pendant une période, les revenus de sa famille diminuent.
Mais les 15 millions de dôngs doivent toujours être versés chaque mois.
La famille réduit certaines dépenses.
Elle reporte les achats non essentiels.
Viet reconnaît alors que si cette situation avait duré beaucoup plus longtemps, le crédit sur 15 ans aurait pu devenir un véritable fardeau.
Alors, faut-il choisir 15 ans ou 25 ans ?
La réponse honnête est :
Cela dépend.
Si vos revenus sont stables…
Si vous disposez d’un fonds d’urgence solide…
Si la mensualité d’un prêt sur 15 ans reste confortable…
Si vous souhaitez réduire fortement le total des intérêts…
Et surtout si votre priorité est de devenir propriétaire sans dette le plus tôt possible…
Alors une durée courte peut être adaptée.
Vous payez davantage chaque mois.
Mais beaucoup moins d’intérêts.
Vous sortez plus vite de la dette.
Et une fois le prêt terminé, une grande partie de votre trésorerie devient disponible.
À l’inverse, si vous choisissez une durée plus longue pour réduire votre mensualité, vous devez vous poser une question très simple :
Que ferez-vous réellement de l’argent économisé chaque mois ?
Imaginons que le crédit long vous libère 2,5 millions de dôngs.
Si cet argent est investi régulièrement, il peut devenir un véritable actif à long terme.
Mais s’il disparaît simplement dans vos dépenses quotidiennes, alors vous n’avez obtenu aucun avantage financier.
Vous avez seulement choisi de rester endetté plus longtemps et de payer plus d’intérêts.
C’est là que se trouve le véritable piège.
Beaucoup de personnes choisissent 20 ou 25 ans simplement parce que :
« La mensualité est plus légère. »
Mais elles n’investissent jamais la différence.
Elles ne la mettent pas dans un fonds d’urgence.
Elles ne construisent aucun patrimoine supplémentaire.
Elles augmentent simplement leur consommation.
Et vingt-cinq ans plus tard, elles ont payé énormément d’intérêts sans avoir créé d’actif compensatoire.
Dans ce scénario, le crédit long est clairement plus coûteux.
Un autre élément est également important :
La psychologie.
Certaines personnes dorment beaucoup mieux lorsqu’elles savent qu’elles seront libérées de leur dette dans dix ou quinze ans.
D’autres préfèrent une mensualité plus faible, même si la dette dure plus longtemps.
Ces deux préférences ont de la valeur.
La finance personnelle ne consiste pas uniquement à maximiser un rendement théorique.
Elle consiste aussi à construire un plan que vous êtes réellement capable de supporter pendant plusieurs décennies.
Avant de choisir la durée de votre crédit, ne demandez donc pas seulement :
« Quelle option me fait payer le moins d’intérêts ? »
Posez-vous plutôt plusieurs questions.
Quelle part de mes revenus sera consacrée à la mensualité ?
Si mes revenus diminuent de 20 % pendant un an, pourrai-je encore payer ?
Après la mensualité, me restera-t-il suffisamment pour mon fonds d’urgence ?
Si je choisis une durée plus longue, vais-je vraiment investir la différence ?
Ou vais-je simplement la dépenser ?
Et surtout :
Suis-je capable de suivre ce plan pendant 10, 15 ou 25 ans ?
Voilà les vraies questions.
Parce que les chiffres sont disciplinés.
Les êtres humains le sont beaucoup moins.
Il faut également rappeler que les chiffres de Viet et My ne sont qu’un exemple pédagogique.
Les résultats réels dépendent de nombreux facteurs.
Le taux réel du crédit.
La manière dont la banque calcule les intérêts.
Taux fixe ou taux variable.
Frais de remboursement anticipé.
Fiscalité et frais d’investissement.
Performance réelle du portefeuille.
Inflation.
Évolution des revenus.
Et surtout discipline financière.
Le rendement d’un investissement n’est jamais garanti.
Un portefeuille d’actions peut offrir un bon rendement à long terme tout en connaissant des périodes de forte baisse.
Il serait donc dangereux de conclure :
« Il suffit d’emprunter sur 25 ans et d’investir la différence pour forcément gagner. »
Non.
Ce n’est pas le message.
Le véritable message est :
Ne jugez jamais un crédit immobilier uniquement sur le total des intérêts.
Regardez l’ensemble du flux financier.
Les intérêts.
La mensualité.
Le risque de revenu.
La durée de la dette.
Le coût d’opportunité.
Et l’utilisation réelle de l’argent économisé chaque mois.
Si l’on regarde uniquement le total des intérêts, Viet gagne clairement.
Son crédit sur 15 ans lui coûte beaucoup moins cher.
Mais si l’on pose une autre question :
« Qui gère le mieux l’ensemble des flux financiers créés par sa décision ? »
Alors la réponse devient beaucoup plus nuancée.
Le véritable piège n’est donc pas le choix entre 15 et 25 ans.
Le piège, c’est de choisir une longue durée pour réduire la mensualité…
Puis de dépenser tout l’argent libéré dans des choses qui ne créent aucune valeur à long terme.
Dans ce cas, vous payez davantage d’intérêts…
Sans construire aucun actif en compensation.
Mais l’inverse est également vrai.
Choisir un crédit très court avec une mensualité tellement élevée que vous n’avez plus de fonds de sécurité et que chaque baisse de revenu devient une crise n’est pas non plus une victoire.
La meilleure durée n’est donc pas celle qui affiche le plus beau chiffre sur une feuille de calcul.
C’est celle qui vous permet de faire trois choses en même temps :
Rembourser votre dette en toute sécurité.
Maintenir une réserve financière suffisante.
Et continuer à construire du patrimoine sur le long terme.
Si votre plan ne permet qu’une seule de ces trois choses, il mérite probablement d’être réexaminé.
Et dans la prochaine vidéo, nous irons encore plus loin.
Supposons que vous ayez déjà un crédit immobilier et que vous approchiez de la période où le taux devient variable.
Est-il intéressant de rembourser une partie du prêt plus tôt ?
Les pénalités de remboursement anticipé sont-elles réellement un problème ?
Et dans quelles situations accepter de payer ces frais peut malgré tout vous faire économiser beaucoup d’argent à long terme ?